Продавцы брендовых реплик в Бресте недоплатили свыше 300 тысяч рублей налогов
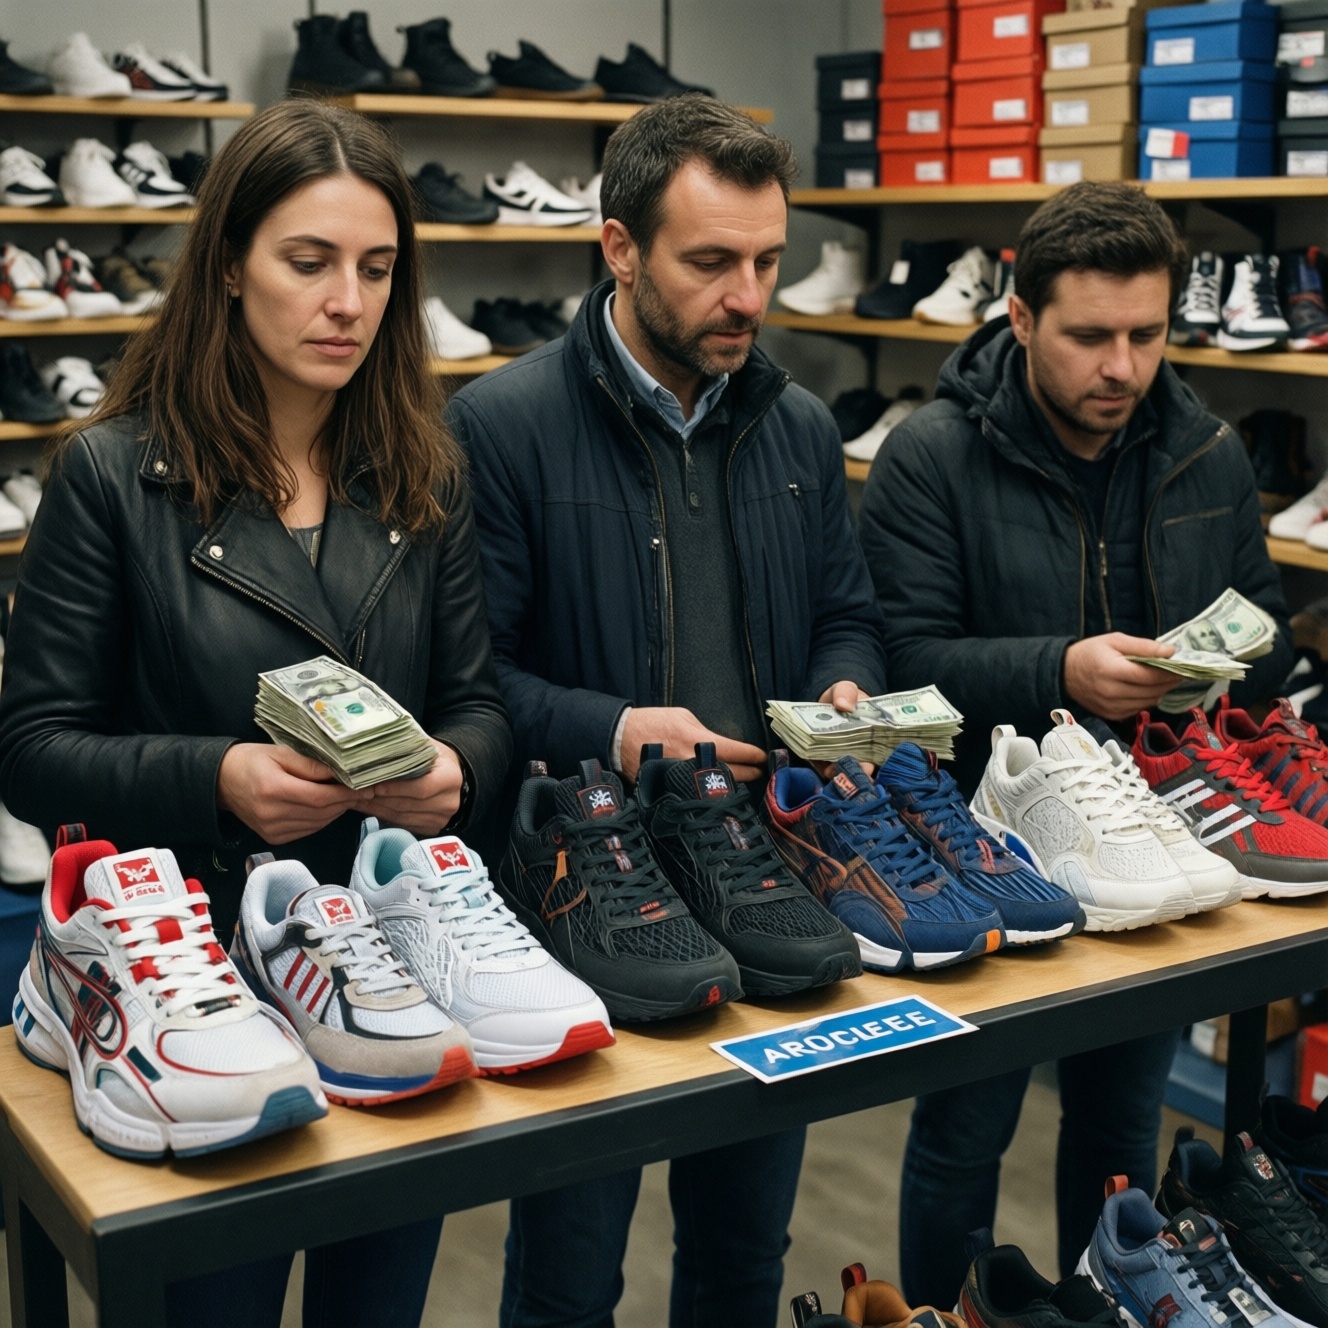
Три индивидуальных предпринимателя из Бреста, занимавшиеся продажей кроссовок и кед, оказались в центре налогового разбирательства. По данным проверки, торговцы реализовывали обувь, имитирующую продукцию известных мировых марок, однако часть полученной наличной выручки не отражали через кассовое оборудование. В результате бюджет недополучил более 300 тысяч рублей налоговых платежей.
Как работала схема
Предприниматели продавали обувь через торговые точки и онлайн-каналы. Ассортимент включал модели, внешне схожие с изделиями популярных зарубежных брендов. При этом, как установили проверяющие, не все расчеты с покупателями фиксировались в установленном порядке.
Наличные средства, полученные за товары, не проводились через кассу. Это позволяло искусственно занижать официальные показатели выручки и, соответственно, уменьшать сумму налогов, подлежащих уплате. Фактические обороты удалось восстановить благодаря сопоставлению данных о закупках, движении товара и проведенных продажах.
По итогам контрольных мероприятий специалисты выявили значительную разницу между реальными объемами торговли и сведениями, которые предприниматели указывали в отчетности. Общий размер недоплаченных налогов превысил 300 тысяч рублей.
Почему непробитая выручка приводит к доначислениям
Кассовый чек подтверждает факт продажи и сумму, которую заплатил покупатель. Если расчет не проводится через кассовое оборудование, операция фактически выпадает из официального учета. Для бизнеса это означает не только нарушение порядка применения кассовой техники, но и риск занижения налоговой базы.
Когда контролирующие органы доказывают, что товар был продан, а деньги получены, предпринимателю могут доначислить налоги за весь проверяемый период. Кроме того, начисляются пени и применяются предусмотренные законодательством меры ответственности. В отдельных случаях материалы проверки могут стать основанием и для дальнейшего разбирательства, если сумма ущерба окажется значительной или нарушения носили системный характер.
Реплики известных марок - отдельная зона риска
Продажа обуви, стилизованной под продукцию популярных брендов, создает для продавцов дополнительные юридические проблемы. Внешнее сходство логотипов, названий, фирменных элементов и дизайна может указывать на использование чужих средств индивидуализации без разрешения правообладателя.
Даже если покупателю прямо сообщают, что перед ним не оригинальный товар, это не всегда освобождает продавца от ответственности. Важное значение имеют происхождение продукции, документы на нее, способ маркировки и то, как товар представлен в рекламе и торговом предложении.
Кроме налоговых последствий, предприниматель может столкнуться с изъятием партии обуви, административными санкциями и требованиями правообладателей. В некоторых ситуациях речь идет также о возмещении убытков и компенсации за незаконное использование бренда.
Какие документы должны быть у продавца
Для легальной торговли обувью предпринимателю необходимо подтвердить происхождение товара и законность его приобретения. Обычно для этого используются договоры поставки, накладные, платежные документы, сведения о производителе и документы, подтверждающие соответствие продукции установленным требованиям.
Особое внимание следует уделять импортной обуви. В цепочке поставок должны прослеживаться перемещение товара, его оформление и соответствие обязательным требованиям. Отсутствие документов затрудняет подтверждение легальности продукции и может привести к дополнительным претензиям со стороны контролирующих органов.
Продавцу также важно заранее проверить, не нарушает ли маркировка товара права владельцев товарных знаков. Простое изменение написания бренда или незначительная корректировка логотипа не гарантируют, что продукция будет признана законной.
Как снизить риски для бизнеса
Чтобы не допустить подобных последствий, предпринимателям необходимо проводить через кассу каждый расчет с покупателем и контролировать работу сотрудников, принимающих деньги. Нельзя считать незначительными продажи, оплаченные наличными, переводом или иным способом: порядок оформления зависит от конкретной формы расчета и действующих требований.
Полезно регулярно сверять кассовые данные с остатками на складе, закупками и банковскими поступлениями. Такие проверки помогают своевременно обнаружить расхождения и исправить ошибки до того, как ими займутся контролирующие органы.
Не менее важен предварительный анализ ассортимента. Перед закупкой следует удостовериться, что поставщик имеет право продавать соответствующую продукцию, а брендовые обозначения используются законно. Если товар называют "репликой", это само по себе не делает его безопасным с юридической точки зрения.
Чем может закончиться налоговая проверка
По результатам контрольных мероприятий предпринимателю обычно направляют акт с описанием выявленных нарушений. После рассмотрения возражений принимается решение о сумме доначислений и применяемых санкциях. В нее могут входить не только неуплаченные налоги, но и пени, а также штрафы.
Размер последствий зависит от периода торговли, суммы сокрытой выручки, характера нарушения и того, было ли оно добровольно устранено. Если бизнес систематически не отражал продажи, контролирующие органы могут оценивать ситуацию как более серьезную, чем единичная техническая ошибка.
Предпринимателю важно не игнорировать документы проверки и соблюдать установленные сроки для представления пояснений. При необходимости следует привлечь бухгалтера или специалиста по налоговому праву, чтобы проверить расчеты и подготовить мотивированные возражения.
Что важно покупателям
Покупателю стоит требовать кассовый чек при каждой покупке. Документ подтверждает оплату, помогает вернуть товар при наличии оснований и позволяет доказать факт приобретения в случае спора с продавцом.
Отсутствие чека может свидетельствовать о том, что продажа не оформлена должным образом. Особенно осторожно следует относиться к обуви с логотипами известных брендов, если цена заметно ниже рыночной, а продавец не может предъявить документы о происхождении товара.
Таким образом, история трех брестских предпринимателей показывает, что сокрытие наличной выручки не является безобидным способом уменьшить налоговую нагрузку. Неотраженные продажи приводят к восстановлению реального оборота, доначислению налогов и дополнительным санкциям. А торговля брендоподобной обувью одновременно требует внимания к кассовой дисциплине, происхождению товара и соблюдению прав владельцев товарных знаков.

